

A gépjárműlízing 2026
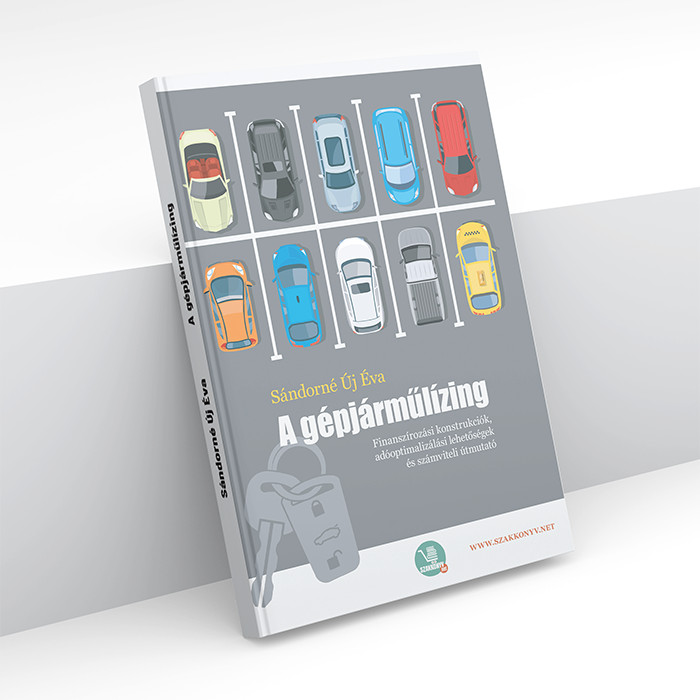 |
A gépjárműlízing 2026
Finanszírozási konstrukciók, adóoptimalizálási lehetőségek
és számviteli útmutató
Szerző: Sándorné Új Éva
Terjedelem: 162 oldal
Megjelenés: 2026. április
-
A SZAKKÖNYV.NET saját kiadványa
A gépjárművek finanszírozása hosszú távon is meghatározó hatással van egy cég pénzügyi stabilitására, likviditására és működési rugalmasságára. Érdemes tehát pénzügyi tervezést végezni a gépjárművek megvásárlása, bérlése, lízingelése és a konkrét gépjárműtípus választása előtt.
Ugyanúgy fi gyelmet kell fordítani a szerződés tartalmára, vagyis arra, hogy a gépjármű bérlése, lízingelése kapcsán melyik fél, milyen típusú költséget visel. Ugyanúgy fontos, hogy a bérbeadás, lízingbeadás mellett milyen járulékos szolgáltatásokat biztosít a bérbe-, lízingbeadó (pl. sofőrszolgáltatás, kötelező szerviz, műszaki vizsga lebonyolítása stb.).
A gépjármű megvásárlásának, nyílt vagy zárt végű pénzügyi lízingjének, rövidebb-hosszabb idejű bérbevételének eltérő adóvonzatai is megjelennek. Gondoljunk csak az általános forgalmi adó megjelenésére, annak levonási/megosztási szabályaira vagy éppen a számlázási szabályokra. Ezek az üzletek érintik a társasági adót
(pl. fejlesztési tartalék felhasználása, értékcsökkenés elismerése, kkv beruházási adóalap-kedvezmény, kkv kamatkedvezmény), de ugyanúgy érintik az egyéni vállalkozók, őstermelők, családi gazdálkodók szja-elszámolási szabályait is.
Kiadványunkban igyekszünk összefoglalni a gépjárműlízinghez kapcsolódó legfontosabb adójogi és számviteli szabályokat, segítve a lízingügyletben érintett szakemberek mindennapi munkáját.
-
1.1. A lízing, mint finanszírozási lehetőség
1.2. A pénzügyi lízing értelmezése az ügylethez kapcsolódó jogszabályokban
1.2.1. A jogszabályi háttér
1.2.2. A pénzügyi lízing értelmezése a polgári jogban
1.2.3. A pénzügyi lízing értelmezése a számvitelben
1.2.4. A pénzügyi lízing fogalma a hitelintézeti törvényben
1.2.5. A pénzügyi lízing fogalma az általános forgalmiadó törvényben
1.2.6. A lízing fogalma a társasági adótörvényben
1.2.7. A lízing fogalma a személyi jövedelemadótörvényben
1.2.8. A pénzügyi lízing fogalma a gépjárműadó törvényben
1.2.9. A pénzügyi lízing fogalma az illeték törvényben
1.3. A lízing tárgya
1.3.1. A lízingelhető eszközök
1.3.2. A gépjárművek besorolása
1.3.3. Az új közösségi közlekedési eszköz
1.4. A lízing tárgyát képező gépjármű beszerzése
1.4.1. A lízing tárgyát képező gépjármű belföldi beszerzése
1.4.2. A lízing tárgyát képező gépjármű közösségi beszerzése
1.4.3. A lízing tárgyát képező gépjármű import beszerzése
1.4.4. A lízing tárgyát képező gépjármű finanszírozása
1.4.5. A leltár során fellelt gépjármű
2. A lízingdíj és a lízingszorzó
2.1. A forintban fizetett lízingdíj
2.2. A devizában fizetett lízingdíj
2.3. Pénzügyi lízing devizaalapú finanszírozással
2.4. A lízingszorzó
2.5. A maradványérték
2.5.1. A maradványérték meghatározása
2.5.2. A maradványérték- kockázat
2.6.5. Az önerő
3. A zárt végű pénzügyi lízing
3.1. A zárt végű pénzügyi lízing lényege
3.2. A devizában fizetett lízingdíj
3.3. A lízingdíjak számlázása
3.3.1. A számlakibocsátási kötelezettség
3.3.2. A zárt végű pénzügyi lízing teljesítési helye
3.3.3. A pénzügyi lízing teljesítési napja
3.3.4 Az általános forgalmi adó alapja
3.3.5. Az általános forgalmi adó levonhatósága
3.3.6. Elszámolások a lízingbeadónál (a számla kibocsátójánál
3.3.7. Elszámolások a lízingbe vevőnél (a számla befogadójánál)
3.3.8. A lízing lejárat előtti megszűnése
3.3.9. A cégautóadó
3.3.10. A gépjármű birtokba vétele, az aktiválás és az értékcsökkenés
3.4. Széchenyi Lízing MAX+
4. A nyílt végű pénzügyi lízing
4.1. A nyílt végű pénzügyi lízing jellemzői
4.2. A maradványérték
4.3. A maradványérték- kockázat
4.4. A túlzottan magas maradványérték
4.5. A túlzottan alacsony maradványérték
4.6. A lízingdíjak számlázása
4.6.1. A számlázási kötelezettség
4.6.2. A nyílt végű pénzügyi lízing teljesítési helye
4.6.3. A teljesítési napja
4.6.4. Az általános forgalmi adó alapja
4.6.5. Az általános forgalmi adó levonhatósága
4.6.6. A maradványérték számlázása
4.6.7. Az eszköz birtokba adásának számviteli feladatai
4 4.6.8. Az eszköz birtokba vétele és az aktiválás
4.7. A lízingelt gépjármű sorsa
4.7.1. Az eszköz tulajdonjogának megszerzése
4.7.2. Az eszköz visszaadása a lízingbe adónak
4.7.3. Az eszköz harmadik fél részére történő értékesítése (vevőkijelölés)
4.7.4. A lízingelt gépjármű tovább értékesítése
4.7.5. Értékesítés a futamidő vége előtt
4.7.6. A lízing lejárat előtti megszűnése
5. Az operatív lízing (tartós bérlet)
5.1. Az operatív lízing lényege
5.2. A lízingügylet lebonyolítása
5.3. A lízing tárgyát képező személygépjármű belföldi beszerzése
5.4. A Magyarországon bérelt gépjármű
5.5. A devizában meghatározott bérleti díj
5.6. Gépjármű Közösségen belüli bérbeadása
5.7. A bérelt gépjármű tényleges használata
5.8. A gépjármű szervizelési költségei
5.9. A közigazgatási és a szabálysértési bírság
5.10. Bérbe vett személygépkocsin végzett beruházás
5.11. Az operatív lízing tárgyát képező személygépjármű visszaadása
5.12 A gépjárművet érintő káresemények
5.13. Az egyéni vállalkozónál felmerülő bérletid íj, lízingdíj
6. A bérbe/lízingbe adott gépjármű bekerülési értéke
7. A lízingelt gépjármű számviteli értékcsökkenése
7.1. A tervszerinti értékcsökkenés
7.2. Az alkalmazható leírási módok
7.3. A maradványérték meghatározása
7.4. A terven felüli értékcsökkenés
8. A lízing és a társasági adó
8.1. A fejlesztési tartalék felhasználása lízingfinanszírozásra
8.2. A lízingelt gépjármű elismert értékcsökkenése
8.2.1. A társasági adó leírási kulcsai
8.2.2. A 100 százalékos értékcsökkenési leírás
8.2.3. A terven felüli értékcsökkenés
8.3. A kkv beruházási adóalap-kedvezmény
8.4. A kkv kamatkedvezmény
8.5. A lízingelt gépjárműhöz kapcsolódófenntartási költségek
9. A lízing és a kisvállalati adó
9.1. A lízingelt gépjármű értékcsökkenése
9.2. A lízing és a veszteségelhatárolás
10. A lízingelt gépjármű és a személyi jövedelemadó
10.1 A lízingelt vagy bérelt gépjárművek magáncélú használatba adása
10.2. Munkába járás lízingelt gépjárművel
10.3. Belföldi/külföldi kiküldetés lízingelt gépjárművel
10.4. Az egyéni vállalkozó lízingelt gépjárműve
11. A lízingelt gépjárművek gépjárműadója
12. A lízingelt gépjárművek cégautóadója
13. A lízingelt gépjármű és a helyi parűzési adó
14. A lízingelt gépjármű értékesítése
15. A lízing tárgyát képező személygépjármű bérbeadása
16. A lízing tárgyát képező személygépjármű bérbeadása
17. A visszlízing lehetősége
18 A gépjárműbiztosítások
18.1. A CASCO és a GFB
18.2. A biztosítási díj és az áfa
18.2.1. A lízingbeadó a saját nevében a saját javára köt szerződést
18.2.2. A lízingbeadó a saját nevében a lízingbevevő javára köt szerződést
18.2.3. A lízingbevevő által megkötött biztosítási szerződések
18.2.4. A biztosítás, mint kapcsolat termék
18.2.5. Az ügynöki jutalék
